

S-pushTAN - sichere Freigaben
autorstwa Star Finanz GmbH
3,9
- Bezpieczeństwo
- 100% Safe
- Kategoria
- Finanse
- Oceny
- 3,9
- Cena
- Free
- Pobierz
- 10.00M
Ta aplikacja jest bezpieczna, niezawodna i bezpłatna w instalacji. Możesz ją szybko pobrać bez ryzyka zainfekowania złośliwym oprogramowaniem.
Zrzuty ekranu
 Analiza autorstwa Getfullapps
Jeśli korzystasz z banku należącego do grupy Sparkassen i zależy Ci przede wszystkim na bezpiecznym zatwierdzaniu operacji, S-pushTAN jest aplikacją, którą warto poznać bliżej. Nie traktuję jej jak kolejnego programu do ogólnego zarządzania finansami, lecz jako narzędzie stojące pomiędzy bankowością mobilną a autoryzacją płatności. Właśnie ta podwójna rola najbardziej wpływa na codzienne korzystanie.
Po kilku dniach używania widzę jej główną zaletę bardzo wyraźnie: zamiast potwierdzać operację kodem otrzymanym przypadkowym kanałem, mogę sprawdzić szczegóły na ekranie telefonu i świadomie zaakceptować albo odrzucić żądanie. To ma znaczenie szczególnie wtedy, gdy robię przelew w pośpiechu lub płacę kartą w internecie. S-pushTAN nie skraca całej bankowej procedury do jednego kliknięcia, ale porządkuje moment, w którym trzeba powiedzieć „tak”.
Sieć ma znaczenie w chwili potwierdzenia
Najważniejszy praktyczny kompromis tej metody widać wtedy, gdy czekam na autoryzację: cały przepływ jest wygodny, jeśli telefon ma połączenie i żądanie dociera na czas. Słaby zasięg w sklepie, zatłoczona sieć w podróży albo chwilowa przerwa w internecie mogą zamienić krótkie potwierdzenie w oczekiwanie. Dlatego przed ważną operacją nie zakładałbym, że powiadomienie pojawi się natychmiast.
Jeśli płatność nie przechodzi, najpierw sprawdzam, czy sam rozpocząłem ją poprawnie, czy telefon jest online i czy nie ukrywa powiadomień. Nie powtarzam zatwierdzenia w ciemno, zwłaszcza gdy nie wiem, czy pierwsze żądanie nadal jest aktualne. Przy zakupie internetowym rozsądniej jest wrócić do ekranu płatności i sprawdzić jego stan, niż wielokrotnie akceptować komunikaty bez pewności, czego dotyczą.
Gdzie mobilność pomaga, a gdzie przeszkadza
Telefon jest naturalnym miejscem dla takiego narzędzia, bo często właśnie na nim zaczynam przelew albo płacę kartą. Łatwo jednak wyobrazić sobie mniej wygodny układ: zakupy robię na laptopie, a telefon leży w innym pokoju lub jest rozładowany. Warto wyrobić sobie prosty nawyk trzymania urządzenia pod ręką podczas transakcji, zamiast szukać go dopiero po pojawieniu się prośby o akceptację.
To rozwiązanie szczególnie pasuje osobom, które wykonują operacje w przewidywalnych warunkach i mają stabilny dostęp do telefonu. Jeśli często podróżujesz w miejsca o słabym zasięgu albo musisz zatwierdzać płatności przy rozładowanym urządzeniu, tradycyjna metoda obsługiwana przez bank może w danej chwili okazać się praktyczniejsza. O wyborze nie decyduje sama nowoczesność metody, lecz to, czy działa w Twoim typowym otoczeniu.
Awaria nie powinna prowadzić do pochopnych prób
Gdy telefon zostanie zgubiony, uszkodzony lub wymieniony, traktowałbym to jako sprawę do rozwiązania przez oficjalną procedurę banku. Nie zakładam, że przeniesienie danych z kopii urządzenia automatycznie przywróci możliwość autoryzacji. Przygotowanie się przed zmianą telefonu — w spokojnym momencie, a nie tuż przed terminowym przelewem — ogranicza ryzyko, że brak dostępu zaskoczy w najgorszej chwili.
Artykuły, które warto przeczytać w następnej kolejności

Magic Tiles 3 zamienia krótką przerwę w próbę rytmu

WhatsApp rośnie dzięki rozmowom, które skupiają całe życie towarzyskie

Vehicle Masters nagradza cierpliwość i precyzję za kierownicą

Clash Royale pod presją: co się dzieje po błędzie, przerwaniu meczu i utracie połączenia

Amazon Zakupy: kiedy przyjedzie paczka? Śledzenie przesyłki w praktyce

Ludo King® i przyszłość planszówek na telefon: sama kostka już nie wystarczy
Dobrym testem jest wykonanie zwykłej, niewrażliwej na czas czynności po aktywacji urządzenia, o ile bank przewiduje taką możliwość. Dzięki temu wcześniej zauważę problem z powiadomieniami lub konfiguracją. Gdy komunikat wygląda inaczej, niż się spodziewam, albo pojawia się bez mojego działania, nie próbuję „naprawiać” sytuacji przez akceptację; przerywam operację i sprawdzam ją niezależnie.
Rozsądne korzystanie z danych i powiadomień
Powiadomienie jest wygodne, ale nie oznacza, że warto wyświetlać jego pełną treść na zablokowanym ekranie. Jeśli telefon pozwala ograniczyć podgląd komunikatów, rozważyłbym takie ustawienie, szczególnie gdy urządzenie często leży na wspólnym biurku lub jest widoczne dla innych osób. To drobny kompromis: szybciej orientuję się, że przyszło żądanie, ale mniej szczegółów może być widocznych bez odblokowania telefonu.
Nie wyłączałbym natomiast wszystkich powiadomień ani ograniczeń systemowych bez namysłu, bo mogą one utrudnić dotarcie komunikatu wtedy, gdy go potrzebuję. Zamiast zmieniać wiele ustawień naraz, sprawdziłbym najpierw, czy telefon nie opóźnia powiadomień tej aplikacji. Przy korzystaniu z sieci komórkowej warto też pamiętać, że dostępność internetu, a nie sama obecność aplikacji na urządzeniu, wpływa na płynność całego scenariusza.
Jedna aplikacja, dwa praktyczne zadania
Program należy do kategorii finansowej, a jego twórcą jest Star Finanz GmbH. Jest bezpłatny i przeznaczony dla użytkowników od trzeciego roku życia, co w praktyce oznacza standardową klasyfikację wiekową dla aplikacji bankowej. Działa na urządzeniach z systemem od wersji 9, a obecne wydanie to 5.3.1.
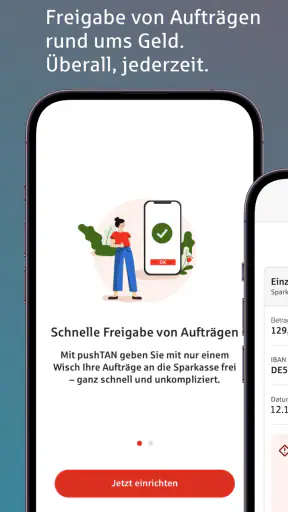
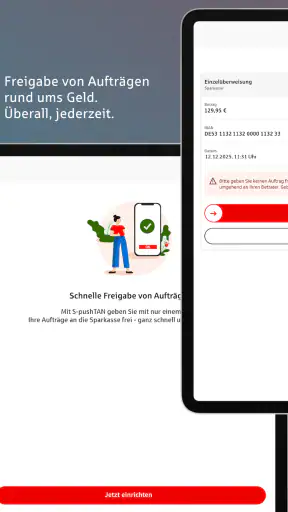
Najważniejsza funkcja polega na autoryzowaniu operacji bankowych. W zależności od banku i rodzaju czynności może chodzić o zatwierdzenie przelewu, logowania albo płatności kartą internetową. W tym ostatnim przypadku aplikacja pełni rolę dodatkowego miejsca, w którym widzę prośbę o potwierdzenie transakcji zamiast bezrefleksyjnie wpisywać kod z wiadomości.
Warto jednak dobrze zrozumieć zakres tego rozwiązania. S-pushTAN może oferować elementy bankowości mobilnej, ale nie zastępuje automatycznie pełnej aplikacji każdego banku. To, jakie rachunki, operacje i ustawienia zobaczę, zależy od obsługi po stronie mojego banku. Dlatego przed instalacją sprawdziłbym, czy mój bank rzeczywiście korzysta z tego systemu autoryzacji. Sama obecność programu w sklepie nie gwarantuje, że będzie on przydatny dla każdej osoby.
Popularność aplikacji jest duża: przekroczyła dziesięć milionów instalacji, a średnia ocen wynosi 3,9 przy około pięćdziesięciu czterech tysiącach ocen. Odczytuję to jako sygnał, że narzędzie jest szeroko używane, ale nie jako gwarancję bezproblemowej konfiguracji na każdym telefonie. W przypadku aplikacji związanej z bankiem pierwsze uruchomienie i zgodność z konkretną instytucją mają większe znaczenie niż sama liczba pobrań.
Co naprawdę zmienia pushTAN
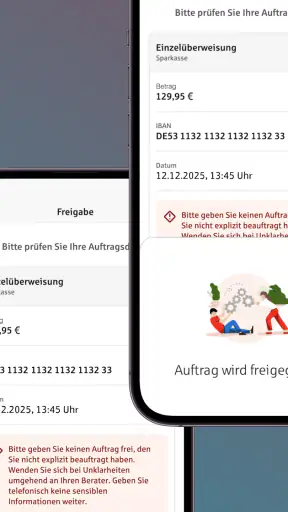
Największa różnica względem starszych metod polega na tym, że potwierdzenie pojawia się jako żądanie w aplikacji, a nie tylko jako kod do przepisania. Mogę zobaczyć, czego dotyczy operacja, i dopiero wtedy zdecydować. To drobna zmiana w interfejsie, lecz duża zmiana w nawyku: nie zatwierdzam już „czegoś z banku”, tylko konkretną czynność.
W praktyce jest to szczególnie przydatne przy zakupach internetowych. Gdy płacę kartą za zamówienie, potwierdzenie nie jest dla mnie jedynie formalnością. Sprawdzam kwotę i kontekst, a jeśli coś się nie zgadza, nie akceptuję żądania. Taki dodatkowy moment uwagi może uchronić przed zatwierdzeniem operacji, której nie rozpoznałem.
Nie oznacza to oczywiście, że aplikacja rozwiązuje każdy problem bezpieczeństwa. Jeśli ktoś zatwierdza wszystkie komunikaty automatycznie, sama technologia nie zastąpi ostrożności. Najlepszy efekt daje połączenie dwóch nawyków: sprawdzania danych na ekranie oraz odrzucania próśb, których sam nie wywołałem. To właśnie ta procedura, a nie samo posiadanie aplikacji, stanowi jej realną wartość.
Jak wygląda korzystanie na co dzień
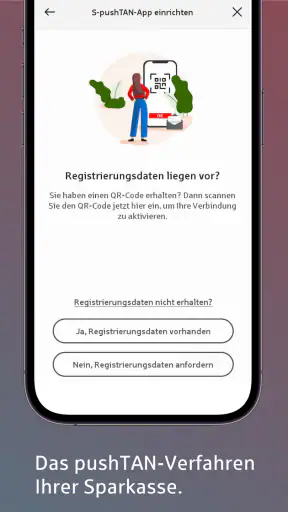
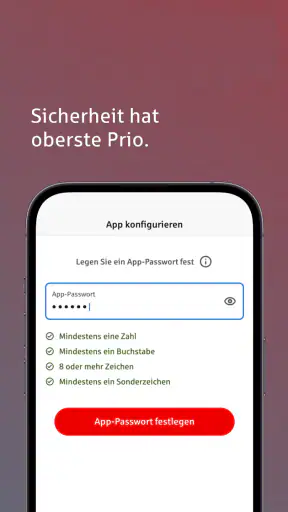
Pierwszym etapem jest konfiguracja zgodna z procedurą mojego banku. W przypadku narzędzia autoryzacyjnego nie mogę traktować instalacji jak pobrania zwykłego kalkulatora czy notatnika. Telefon musi zostać powiązany z usługą, a aktywacja może wymagać wykonania kroków wskazanych przez bank. Dobrze zrobić to spokojnie, z dostępem do danych potrzebnych do potwierdzenia tożsamości, zamiast próbować konfigurować aplikację tuż przed pilnym przelewem.
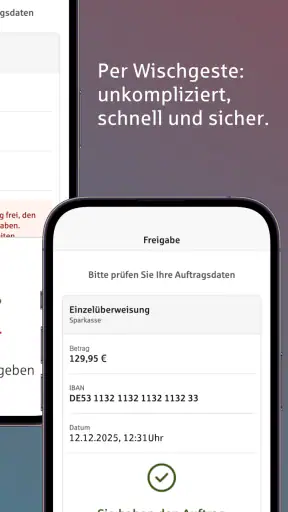
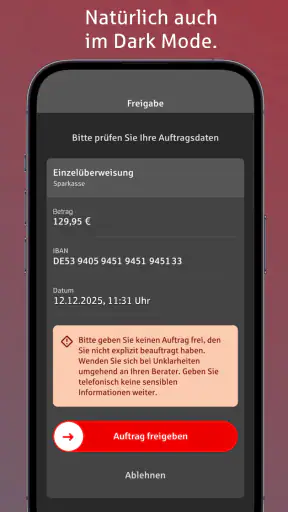
Po przygotowaniu usługi scenariusz jest prosty. Rozpoczynam operację w bankowości lub płacę kartą online, a następnie przechodzę do powiadomienia w S-pushTAN. Tam sprawdzam, czy kwota i rodzaj czynności odpowiadają temu, co przed chwilą zrobiłem. Dopiero po tej kontroli zatwierdzam operację. Jeśli komunikat pojawił się bez mojego działania, traktuję go jako sygnał ostrzegawczy, a nie jako zadanie do wykonania.
To podejście ma jedną praktyczną konsekwencję: powiadomienie musi dotrzeć do telefonu w odpowiednim momencie. Gdy urządzenie jest bez dostępu do sieci, działa w trybie ograniczającym powiadomienia albo ma agresywne oszczędzanie baterii, potwierdzenie może nie pojawić się od razu. Nie uznałbym tego za wadę charakterystyczną wyłącznie dla tej aplikacji, ale użytkownik powinien pamiętać, że wygoda pushTAN zależy także od ustawień telefonu.
Dobrym zwyczajem jest dodanie aplikacji do wyjątków systemowego ograniczania pracy w tle, jeśli telefon opóźnia powiadomienia. Nie wyłączałbym jednak zabezpieczeń bez zastanowienia i nie instalowałbym programu z przypadkowego źródła. Przy aplikacji finansowej najrozsądniej korzystać z oficjalnego sklepu oraz sprawdzić nazwę dewelopera, czyli Star Finanz GmbH. To prosta czynność, ale ogranicza ryzyko pomylenia właściwego narzędzia z aplikacją o podobnej nazwie.
Codzienny przykład: zakup, który trzeba sprawdzić
Wyobraźmy sobie zwykły wieczór. Kupuję bilet w internecie, wracam do aplikacji bankowej i czekam na autoryzację. W tym momencie nie zamykam od razu okna zakupowego ani nie zatwierdzam pierwszego komunikatu bez czytania. Otwieram S-pushTAN, porównuję kwotę z koszykiem i sprawdzam, czy żądanie dotyczy właśnie tej płatności.
Jeżeli wszystko się zgadza, akceptuję operację i wracam do sklepu. Jeżeli kwota jest inna, pojawia się nieoczekiwany komunikat albo niczego nie kupowałem, przerywam proces. To nie jest skomplikowana procedura, ale wymaga kilku sekund skupienia. Właśnie dlatego uważam, że ta aplikacja najlepiej działa u osób, które chcą mieć wyraźny punkt kontroli, a nie tylko możliwie szybkie przejście przez płatność.
Podobnie postępuję przy przelewie. Wpisanie danych odbiorcy to jeszcze nie koniec. Powiadomienie autoryzacyjne traktuję jako ostatnią kontrolę: sprawdzam, czy odbiorca i kwota są zgodni z moim zamiarem. Ten krok jest szczególnie cenny przy przelewach wykonywanych z telefonu, gdzie łatwiej przeoczyć literówkę lub pomylić operacje otwarte w kilku kartach.
Co zrobić, gdy telefon jest niedostępny
Przed wyjazdem albo wymianą telefonu przygotowałbym się wcześniej, a nie dopiero w chwili wykonywania ważnej płatności. Aplikacja autoryzacyjna jest częścią dostępu do banku, więc utrata telefonu, reset urządzenia albo zmiana numeru może wymagać ponownej aktywacji według procedury banku. Nie zakładałbym, że samo skopiowanie aplikacji na nowe urządzenie wystarczy.
To jeden z mniej wygodnych aspektów systemu. Zabezpieczenie jest mocniejsze właśnie dlatego, że urządzenie ma znaczenie, ale ta zależność zwiększa koszt sytuacji awaryjnej. Jeśli często zmieniam telefony, używam kilku urządzeń albo potrzebuję zatwierdzać operacje w miejscach z niestabilnym internetem, powinienem uwzględnić dodatkowy wysiłek organizacyjny.
Gdzie aplikacja wypada lepiej, a gdzie przegrywa
W porównaniu z autoryzacją opartą wyłącznie na kodach przesyłanych wiadomością pushTAN daje mi lepszy kontekst decyzji. Nie muszę traktować krótkiego kodu jako jedynej informacji. Widzę żądanie w aplikacji i mogę połączyć je z operacją, którą właśnie rozpocząłem. To mocna strona, zwłaszcza przy zakupach kartą w internecie.
Z drugiej strony kod SMS bywa dla części osób prostszy, ponieważ nie wymaga przechodzenia do osobnej aplikacji. Jeśli ktoś korzysta ze starszego telefonu albo nie chce instalować dodatkowego programu, metoda oparta na wiadomościach może wydawać się mniej wymagająca. Wygoda nie jest tu jednak jedynym kryterium. Przy finansach wolę rozwiązanie, które zmusza mnie do sprawdzenia, co dokładnie zatwierdzam.
Względem pełnej aplikacji bankowej S-pushTAN może być bardziej wyspecjalizowane. Nie oczekiwałbym od niego takiego samego zakresu analiz wydatków, planowania budżetu czy rozbudowanego podglądu produktów bankowych, jaki oferują niektóre aplikacje banków. Jego siła leży w autoryzacji, a nie w byciu centrum całego życia finansowego.
To rozróżnienie pomaga uniknąć rozczarowania. Jeśli szukam programu do kontroli miesięcznych kosztów, kategoryzowania zakupów i tworzenia planu oszczędzania, wybrałbym narzędzie zaprojektowane właśnie do tych celów. Jeśli natomiast mój bank wymaga S-pushTAN do zatwierdzania operacji, jego węższy zakres jest zaletą, bo interfejs nie odciąga uwagi od najważniejszego zadania.
Najbardziej odczuwalne ograniczenia
Największym źródłem tarcia jest zależność od banku. Użytkownik nie decyduje samodzielnie o wszystkich elementach działania, ponieważ dostępne operacje i proces aktywacji wynikają z integracji z konkretną instytucją. Dwie osoby mogą więc korzystać z tej samej aplikacji, ale mieć nieco inne doświadczenia.
Drugie ograniczenie to konieczność pilnowania powiadomień. Jeżeli system telefonu blokuje komunikaty, bateria jest na wyczerpaniu albo połączenie internetowe działa słabo, zatwierdzenie może wymagać czekania i sprawdzania ustawień. Dla mnie jest to akceptowalny kompromis przy operacjach finansowych, lecz osoba oczekująca natychmiastowego działania może uznać go za irytujący.
Trzecia rzecz dotyczy przyzwyczajeń. S-pushTAN nie jest aplikacją, którą otwieram codziennie po to, by przeglądać wykresy. Używam jej wtedy, gdy trzeba coś zatwierdzić. Przez to jej wartość może być niewidoczna, dopóki nie pojawi się konkretna operacja. To narzędzie zadaniowe, a nie program do regularnego monitorowania finansów.
Nie traktowałbym też średniej oceny 3,9 jako powodu do automatycznego odrzucenia aplikacji ani jako dowodu pełnej niezawodności. Przy programach bankowych opinie często dotyczą nie tylko samego interfejsu, lecz także aktywacji, zgodności urządzenia, powiadomień i procedur banku. Dla mnie ważniejsze jest to, czy mój bank obsługuje usługę i czy telefon poprawnie odbiera żądania autoryzacyjne.
Dla kogo to rozsądny wybór
S-pushTAN najbardziej docenią osoby, które regularnie płacą kartą w internecie lub wykonują przelewy mobilne i chcą mieć osobny moment kontroli przed zatwierdzeniem. Dobrze pasuje również do użytkowników, którzy nie chcą przepisywać kodów z wiadomości albo wolą widzieć szczegóły operacji w aplikacji.
Jest także sensownym wyborem dla kogoś, kto korzysta z banku wymagającego właśnie tego sposobu autoryzacji. W takim przypadku nie porównywałbym go z przypadkowymi aplikacjami finansowymi, tylko potraktował jako element dostępu do własnego banku. Bez niego część operacji może być po prostu mniej wygodna lub niedostępna.
Przed instalacją odpowiedziałbym sobie na trzy pytania. Czy mój bank obsługuje S-pushTAN? Czy mój telefon będzie regularnie połączony z internetem i pozwoli aplikacji odbierać powiadomienia? Czy jestem gotów sprawdzać szczegóły każdej prośby zamiast zatwierdzać je automatycznie? Jeśli odpowiedź brzmi „tak”, narzędzie ma bardzo konkretny sens.
Nie poleciłbym go natomiast osobie, która szuka wyłącznie aplikacji do budżetu domowego, analizy wydatków albo zarządzania kontami w wielu różnych bankach. W takim scenariuszu bardziej odpowiednia będzie aplikacja finansowa z funkcjami agregowania danych i planowania budżetu. S-pushTAN nie powinien być oceniany za to, że nie próbuje być wszystkim naraz.
Mój sposób korzystania
Najlepsze efekty daje mi połączenie aplikacji z prostą rutyną. Przed akceptacją sprawdzam, czy sam rozpocząłem operację, czy kwota odpowiada temu, co widziałem wcześniej, i czy nie ma powodu, by komunikat wyglądał podejrzanie. Nie zatwierdzam prośby tylko dlatego, że pojawiła się na ekranie.
Po zmianie telefonu lub przywróceniu ustawień nie czekałbym z testem do chwili pilnego zakupu. Najpierw upewniłbym się, że proces autoryzacji działa zgodnie z instrukcjami banku. Warto też pamiętać, że aktualna wersja 5.3.1 nie zmienia podstawowej zasady: bezpieczeństwo zależy zarówno od aplikacji, jak i od rozsądnego zachowania użytkownika.
Na tle zwykłych metod potwierdzania operacji S-pushTAN przekonuje mnie przede wszystkim tym, że przenosi uwagę z samego kodu na konkretną transakcję. To nie jest spektakularna aplikacja i właśnie dlatego łatwo nie docenić jej roli. Jej zadanie jest wąskie, ale ważne: pomóc mi zatrzymać się na moment przed zatwierdzeniem pieniędzy.
Moja końcowa ocena jest pozytywna, pod warunkiem że bank i telefon dobrze współpracują z usługą. Dla użytkownika potrzebującego bezpiecznej autoryzacji płatności internetowych oraz operacji bankowych będzie praktycznym dodatkiem, a czasem wręcz niezbędnym elementem bankowości mobilnej. Nie wybrałbym go jako uniwersalnego menedżera finansów, lecz jako narzędzie do świadomego potwierdzania transakcji oceniam go jako rozsądne i użyteczne rozwiązanie.
Warto też pamiętać, że aplikacja jest dostępna bez opłat, co usuwa jedną z barier wejścia. Jej historia sięga 17 lutego 2014 roku, więc nie jest to świeży eksperyment, lecz rozwiązanie obecne na rynku od lat. Ostatecznie poleciłbym ją znajomemu wtedy, gdy jego bank ją obsługuje, a on sam chce nie tylko wykonać operację, ale również upewnić się, że zatwierdza dokładnie to, co zamierzał.
Zalety
- Wysoki poziom bezpieczeństwa dzięki szyfrowaniu i ochronie przed nieautoryzowanym dostępem.
- Aplikacja działa niezależnie od bankowości mobilnej na tym samym urządzeniu.
- Powiadomienia jasno pokazują szczegóły operacji przed jej zatwierdzeniem.
- Możliwość korzystania z aplikacji bez karty SIM po wcześniejszej aktywacji.
- Proces zatwierdzania transakcji jest szybki i wymaga niewielu kroków.
Wady
- Wymaga konta w obsługiwanym banku lub kasie oszczędnościowej.
- Aktywacja może być skomplikowana i wymagać kodu pocztą lub z oddziału.
- Zmiana telefonu często wiąże się z ponowną rejestracją aplikacji.
- Bez dostępu do powiadomień zatwierdzanie operacji może być utrudnione.
- Interfejs jest nastawiony na funkcje bezpieczeństwa, a nie rozbudowane opcje.
Często zadawane pytania dotyczące S-pushTAN - sichere Freigaben
Czym jest aplikacja S-pushTAN i do czego służy?
S-pushTAN to aplikacja służąca do bezpiecznego potwierdzania operacji bankowych, takich jak przelewy, płatności internetowe czy zmiana ustawień bankowości elektronicznej. Po zleceniu operacji w serwisie bankowym użytkownik otrzymuje w aplikacji powiadomienie z najważniejszymi szczegółami. Dopiero po ich sprawdzeniu może zatwierdzić lub odrzucić żądanie.
Czy S-pushTAN działa z każdym bankiem i każdą aplikacją bankową?
Nie, S-pushTAN nie jest uniwersalnym narzędziem do wszystkich banków. Aplikacja jest przeznaczona dla instytucji finansowych, które obsługują procedurę pushTAN i udostępniają ją swoim klientom. Przed instalacją warto sprawdzić na stronie własnego banku, czy usługa jest dostępna, jakie są wymagania oraz czy konieczna jest dodatkowa rejestracja lub aktywacja urządzenia.
Jak wygląda pierwsza konfiguracja S-pushTAN?
Pierwsza konfiguracja zwykle wymaga połączenia aplikacji z bankowością elektroniczną oraz potwierdzenia tożsamości zgodnie z procedurą danego banku. Może być potrzebny kod aktywacyjny, list rejestracyjny, identyfikator lub dodatkowe potwierdzenie w banku. Podczas instalacji należy korzystać wyłącznie z oficjalnych instrukcji banku i dokładnie sprawdzać, czy dane wyświetlane w aplikacji odpowiadają zlecanej operacji.
Czy korzystanie z S-pushTAN jest bezpieczne?
Aplikacja została zaprojektowana z myślą o dodatkowym zabezpieczeniu transakcji, ponieważ pozwala zweryfikować jej szczegóły przed zatwierdzeniem. Bezpieczeństwo zależy jednak również od użytkownika. Nie należy udostępniać kodów, zatwierdzać nieznanych żądań ani instalować aplikacji z nieoficjalnych źródeł. Warto korzystać z blokady ekranu, aktualizować system i aplikację oraz natychmiast kontaktować się z bankiem w razie podejrzanej aktywności.
Co zrobić, jeśli telefon zostanie zgubiony albo aplikacja przestanie działać?
W przypadku utraty telefonu należy jak najszybciej skontaktować się z bankiem i zablokować dostęp do usługi pushTAN, szczególnie jeśli urządzenie nie było chronione kodem lub biometrią. Przy zmianie telefonu zazwyczaj trzeba ponownie zarejestrować aplikację zgodnie z procedurą banku. Jeśli powiadomienia nie przychodzą, warto sprawdzić połączenie z internetem, uprawnienia aplikacji, tryb oszczędzania energii oraz aktualność systemu.

S-pushTAN - sichere Freigaben
Ta witryna zawiera niezależne informacje o aplikacjach innych firm i nie jest powiązana z żadną z prezentowanych tu aplikacji ani nie jest ich właścicielem, deweloperem czy dystrybutorem. Nazwy aplikacji, logotypy i znaki towarowe należą do ich właścicieli. Dane dewelopera podano w celach informacyjnych. Skontaktuj się bezpośrednio z deweloperem za pośrednictwem adresu app.support@starfinanz.de, odwiedź stronę https://www.sparkasse.de/service/sicherheit-im-internet/tan-verfahren.html#pushtan lub zapoznaj się z jego https://cdn.starfinanz.de/s-pushtan-datenschutz.










